UK News


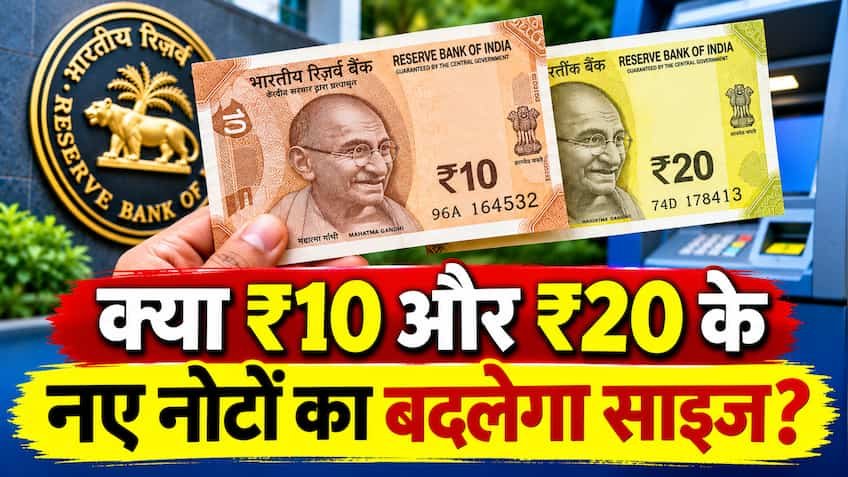
भारतीय रिजर्व बैंक (RBI) जब भी किसी नए नोट या करेंसी श्रृंखला की रूपरेखा तैयार करता है, तो आम जनता से लेकर पूरे बैंकिंग तंत्र की नजर उसके आकार, मोटाई और भौतिक सुरक्षा फीचर्स पर टिक जाती है। वर्ष 2016 के बाद जारी हुई 'महात्मा गांधी न्यू सीरीज' के दौरान जब ₹2000, ₹500, ₹200, ₹100 और ₹50 के नए नोट जारी किए गए थे, तो उनका साइज पुराने नोटों के मुकाबले काफी छोटा रखा गया था। इस बदलाव ने जहां एक तरफ पर्स में नोट रखना आसान बनाया, वहीं दूसरी तरफ देश के समूचे कैश लॉजिस्टिक्स और बैंकिंग इंफ्रास्ट्रक्चर के सामने महीनों लंबा तकनीकी संकट खड़ा कर दिया था। अब जब ₹10 और ₹20 के नए संस्करणों (पॉलीमर/प्लास्टिक ट्रायल सहित) को लेकर चर्चाएं तेज हैं, तो यह समझना जरूरी है कि क्या इस बार भी नोटों का साइज छोटा होगा और किसी नोट का आकार बदलने पर जमीनी स्तर पर क्या प्रभाव पड़ता है।
क्या ₹10 और ₹20 के नए नोटों का साइज बदलेगा?
रिजर्व बैंक के नीतिगत मानकों और तकनीकी दिशा-निर्देशों के अनुसार, नए ₹10 और ₹20 के नोटों के भौतिक आयामों (Dimensions) में किसी बड़े बदलाव की गुंजाइश नहीं के बराबर है। मौजूदा महात्मा गांधी न्यू सीरीज में ₹10 के नोट का आधिकारिक आकार 63 मिमी × 123 मिमी (चॉकलेट ब्राउन रंग) और ₹20 के नोट का आकार 63 मिमी × 129 मिमी (ग्रीनिश येलो रंग) पहले से ही अंतरराष्ट्रीय मानकों के अनुसार काफी कॉम्पैक्ट और छोटे प्रारूप में निर्धारित है। केंद्रीय बैंक की प्राथमिकता इस बार नोटों के आकार को छोटा करने की नहीं, बल्कि उनके सबस्ट्रेट (सामग्री) और टिकाऊपन को मजबूत करने की है, ताकि मौजूदा मशीनों और कैश ट्रे के साथ 100% अनुकूलता बनी रहे।
₹100 और ₹50 के नोट जब छोटे आए थे, तब क्या मुश्किलें आई थीं?
वर्ष 2018 में जब लैवेंडर रंग का नया ₹100 का नोट (66 मिमी × 142 मिमी) और फ्लोरेंटाइन ब्लू रंग का नया ₹50 का नोट (66 मिमी × 135 मिमी) जारी हुआ, तो उनका आकार पुराने बड़े नोटों (पुराना ₹100: 73 मिमी × 157 मिमी) से काफी भिन्न था। इस बदलाव के कारण पूरे देश को कई स्तरों पर तकनीकी चुनौतियों का सामना करना पड़ा था:
-
एटीएम और कैश डिस्पेंसर का जाम होना: ऑटोमेटेड टेलर मशीन (ATM) के अंदर नोटों को बाहर निकालने के लिए खास कैसेट्स (Cassettes) और पिकर रोलर्स लगे होते हैं। पुराने बड़े नोटों के हिसाब से सेट कैसेट्स में जब नए छोटे नोट डाले गए, तो रोलर्स की ग्रिप न बनने के कारण नोट आपस में फंसने लगे और मशीनें एरर दिखाने लगीं।
-
नोट गिनने वाली मशीनों की विफलता: बैंकों, पेट्रोल पंपों और बड़े रिटेल काउंटरों पर लगी करेंसी काउंटिंग मशीनों और बंडलिंग इक्विपमेंट्स के सेंसर पुराने चौड़े आकार के आदी थे। छोटे नोटों को वे या तो आधा फटा हुआ नोट मानकर रिजेक्ट कर देती थीं या एक साथ दो नोट खींच लेती थीं।
-
समानांतर प्रचलन का सिरदर्द: जब तक बाजार से पुराने बड़े नोट पूरी तरह वापस नहीं खिंच गए, तब तक बैंकों के लिए एक ही एटीएम में दो अलग-अलग साइज के नोटों को लोड करना तकनीकी रूप से असंभव हो गया था।
करेंसी का साइज बदलने पर बैंकों और अर्थव्यवस्था पर क्या पड़ता है असर?
किसी भी नोट की लंबाई या चौड़ाई में महज 2 से 5 मिलीमीटर का बदलाव भी सिर्फ कागज की कटिंग तक सीमित नहीं रहता, बल्कि इसका असर पूरे वित्तीय ढांचे पर पड़ता है:
-
देशभर के 2.5 लाख से अधिक एटीएम का री-कैलिब्रेशन: भारत में करीब 2.5 लाख से अधिक एटीएम और कैश रीसाइक्लर मशीनें (CRM) संचालित हैं। जब भी किसी नोट का साइज बदलता है, तो एटीएम वेंडर्स (जैसे NCR, Diebold Nixdorf) के हार्डवेयर इंजीनियर्स को हर एक एटीएम पर जाकर फिजिकली कैसेट्स के ब्रैकेट्स, स्पेसर्स और सेंसर सेटिंग्स को बदलना पड़ता है, जिसे 'री-कैलिब्रेशन' कहा जाता है।
-
करोड़ों रुपये का अनावश्यक लॉजिस्टिक्स खर्च: प्रत्येक एटीएम के री-कैलिब्रेशन पर मैनपावर, ट्रांसपोर्ट और स्पेयर पार्ट्स को मिलाकर औसतन ₹2,500 से ₹4,000 का खर्च आता है। पूरे देश के एटीएम नेटवर्क को री-कैलिब्रेट करने में बैंकों को ₹700 करोड़ से ₹1,000 करोड़ तक का अतिरिक्त वित्तीय बोझ उठाना पड़ता है।
-
ट्रांजैक्शन में देरी और ड्राई एटीएम की समस्या: री-कैलिब्रेशन की प्रक्रिया रातों-रात पूरी नहीं होती। देश के हर कोने तक इंजीनियर्स को पहुंचने में 3 से 6 महीने का समय लगता है। इस दौरान एटीएम में वह पर्टिकुलर कैसेट बंद कर दिया जाता है, जिससे एटीएम में कैश जल्दी खत्म (Cash Dry) होने लगता है।
नोटों के आकार में अंतर क्यों रखती है दुनिया की हर सरकार?
रिजर्व बैंक की नोट डिजाइनिंग नियमावली के तहत सभी मूल्यवर्ग के नोटों की ऊंचाई और चौड़ाई जानबूझकर अलग-अलग रखी जाती है। भारत में ₹10 से लेकर ₹500 तक के नोटों में मूल्य बढ़ने के साथ-साथ नोट की लंबाई भी बढ़ती जाती है (जैसे ₹10 का नोट 123 मिमी, ₹20 का 129 मिमी, ₹50 का 135 मिमी, ₹100 का 142 मिमी और ₹500 का 150 मिमी):
-
दृष्टिबाधित (Visually Impaired) नागरिकों की सुविधा: अलग-अलग लंबाई होने से नेत्रहीन या कम दृष्टि वाले नागरिक नोट को हाथ में मोड़कर या छूकर उसकी वैल्यू आसानी से पहचान सकते हैं।
-
हाथ से लेन-देन में सहूलियत: सब्जी मंडी, ऑटो रिक्शा और दैनिक बाजारों में बंडल में से अलग-अलग नोटों को छांटना और अलग करना आकार के अंतर के कारण बेहद तेज और सटीक होता है।
-
काउंटरफीटिंग (जालसाजी) पर रोक: यदि सभी नोट एक ही साइज के हों, तो जालसाज केमिकल वॉश की मदद से ₹10 या ₹20 के नोट की स्याही मिटाकर उस पर ₹500 का नकली नोट आसानी से छाप सकते हैं। अलग-अलग साइज होने से छोटे नोट पर बड़े नोट की छपाई तकनीकी रूप से नामुमकिन हो जाती है।
निष्कर्ष: साइज वही रहेगा, लेकिन लाइफ और मजबूती बढ़ेगी
पिछली करेंसी सीरीज के री-कैलिब्रेशन अनुभवों और छोटे नोटों के प्रचलन स्वरूप को देखते हुए भारतीय रिजर्व बैंक का पूरा ध्यान साइज में छेड़छाड़ करने के बजाय नोटों की लाइफ बढ़ाने पर है। चूंकि ₹10 और ₹20 के नोट एटीएम के बजाय मुख्य रूप से हाथों-हाथ, किराना दुकानों और बस-ट्रेन के टिकट काउंटरों पर सर्कुलेट होते हैं, इसलिए इनका मौजूदा साइज पहले से ही कॉम्पैक्ट और आदर्श माना गया है। नए संस्करणों में केवल उच्च सुरक्षा फीचर्स, वाटरप्रूफिंग और मजबूत सबस्ट्रेट को प्राथमिकता दी जा रही है ताकि बिना किसी बैंकिंग व्यवधान के जनता को मजबूत और लंबे समय तक चलने वाली करेंसी मिल सके।