UK News


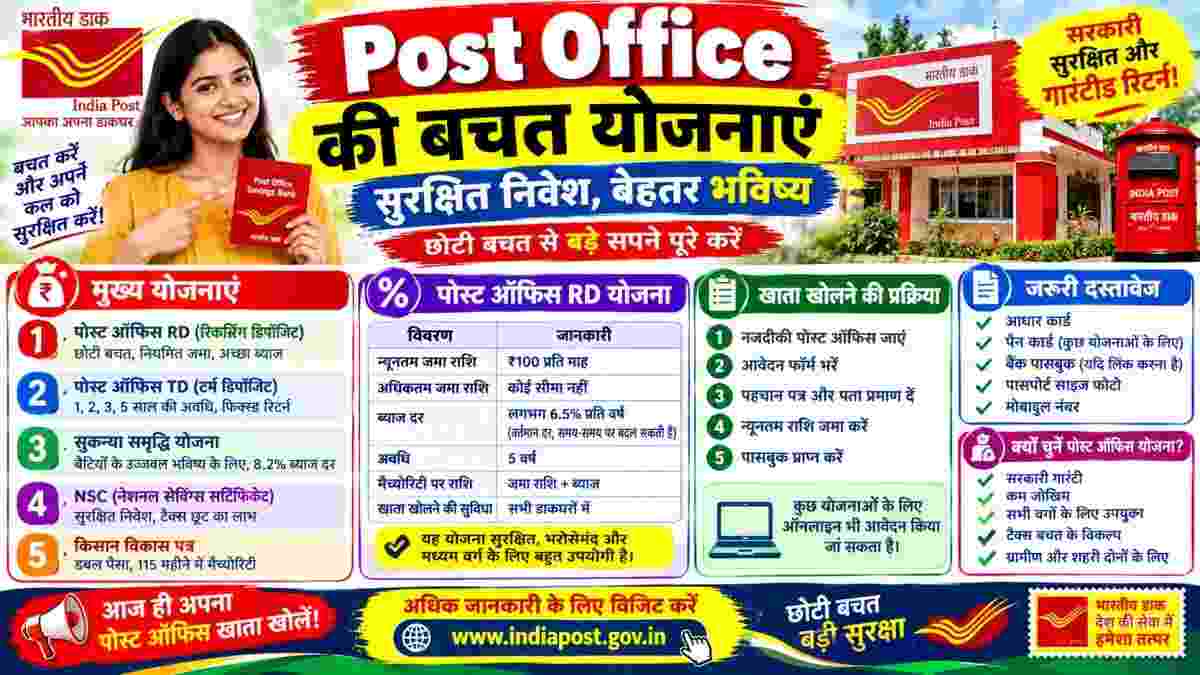
देश में सुरक्षित निवेश और नियमित बचत की बात आती है तो पोस्ट ऑफिस की छोटी बचत योजनाएं आज भी लाखों लोगों की पसंद बनी हुई हैं। खास बात यह है कि इन योजनाओं में अलग-अलग उम्र, जरूरत और आर्थिक स्थिति के लोगों के लिए निवेश के विकल्प मौजूद हैं। कोई व्यक्ति हर महीने थोड़ी-थोड़ी रकम जमा करके भविष्य के लिए फंड तैयार करना चाहता है तो उसके लिए पोस्ट ऑफिस RD योजना उपयोगी हो सकती है। वहीं बेटी की पढ़ाई और शादी के लिए लंबी अवधि की बचत करनी है तो सुकन्या समृद्धि योजना (SSY) एक विकल्प है। इसी तरह हर महीने नियमित आमदनी चाहने वाले निवेशकों के लिए मंथली इनकम स्कीम (MIS) उपलब्ध है।
वित्त वर्ष 2026-27 में पोस्ट ऑफिस की इन योजनाओं पर निवेश करने से पहले उनकी ब्याज दर, जमा सीमा, मैच्योरिटी अवधि और निकासी के नियम समझना जरूरी है। केंद्र सरकार छोटी बचत योजनाओं की ब्याज दरों की समीक्षा हर तीन महीने में करती है। इसलिए निवेश से पहले लागू तिमाही की दर जरूर जांचनी चाहिए।
Post Office Yojana 2026-27: अक्टूबर से दिसंबर तक ब्याज दर कितनी है?
वित्त मंत्रालय ने 30 सितंबर 2026 को जारी आदेश में वित्त वर्ष 2026-27 की तीसरी तिमाही यानी 1 अक्टूबर से 31 दिसंबर 2026 तक छोटी बचत योजनाओं की ब्याज दरों में कोई बदलाव नहीं किया है। इसका मतलब है कि जुलाई-सितंबर तिमाही में लागू ब्याज दरें ही अक्टूबर-दिसंबर तिमाही में भी जारी रहेंगी।
प्रमुख पोस्ट ऑफिस योजनाओं की ब्याज दरें इस प्रकार हैं:
| पोस्ट ऑफिस योजना | सालाना ब्याज दर |
|---|---|
| पोस्ट ऑफिस सेविंग अकाउंट | 4.00% |
| पोस्ट ऑफिस RD (5 साल) | 6.70% |
| पोस्ट ऑफिस MIS | 7.40% |
| 1 साल टाइम डिपॉजिट | 6.90% |
| 2 साल टाइम डिपॉजिट | 7.00% |
| 3 साल टाइम डिपॉजिट | 7.10% |
| 5 साल टाइम डिपॉजिट | 7.50% |
| सीनियर सिटीजन सेविंग स्कीम | 8.20% |
| पब्लिक प्रोविडेंट फंड (PPF) | 7.10% |
| सुकन्या समृद्धि योजना (SSY) | 8.20% |
| नेशनल सेविंग सर्टिफिकेट (NSC) | 7.70% |
| किसान विकास पत्र (KVP) | 7.50% |
ये दरें 1 अक्टूबर से 31 दिसंबर 2026 तक लागू हैं। अगली तिमाही के लिए सरकार की नई घोषणा के बाद ब्याज दरों में बदलाव हो सकता है।
Post Office RD Yojana: हर महीने छोटी बचत से तैयार करें बड़ा फंड
पोस्ट ऑफिस की रिकरिंग डिपॉजिट (RD) योजना उन लोगों के लिए उपयोगी है जो एकमुश्त बड़ी रकम निवेश नहीं कर सकते, लेकिन हर महीने नियमित बचत करना चाहते हैं। इस योजना में पांच साल के लिए खाता खोला जाता है और हर महीने तय रकम जमा करनी होती है।
फिलहाल पांच वर्षीय पोस्ट ऑफिस RD पर 6.70 प्रतिशत सालाना ब्याज मिल रहा है, जिसकी गणना तिमाही चक्रवृद्धि आधार पर होती है। इस योजना में न्यूनतम 100 रुपये महीने से निवेश शुरू किया जा सकता है। इसके बाद 10 रुपये के गुणक में जमा बढ़ाई जा सकती है।
उदाहरण के तौर पर यदि कोई निवेशक हर महीने 1,000 रुपये जमा करता है तो पांच साल में उसकी कुल जमा रकम 60,000 रुपये होगी। इसके साथ ब्याज भी मिलेगा। वास्तविक मैच्योरिटी राशि लागू ब्याज दर और खाते की शर्तों के अनुसार निर्धारित होगी।
RD योजना में नियमित बचत की आदत विकसित होती है। खाते में किस्त जमा करने में देरी होने पर निर्धारित नियमों के अनुसार डिफॉल्ट फीस लग सकती है। जरूरत पड़ने पर पात्र खाताधारक कुछ शर्तों के साथ समय से पहले खाता बंद कराने का विकल्प भी चुन सकते हैं।
Sukanya Samriddhi Yojana: बेटी के भविष्य के लिए सरकारी बचत योजना
सुकन्या समृद्धि योजना (SSY) विशेष रूप से बेटियों के भविष्य को आर्थिक रूप से सुरक्षित बनाने के उद्देश्य से शुरू की गई है। इस योजना में माता-पिता या कानूनी अभिभावक पात्र बालिका के नाम पर खाता खुलवा सकते हैं।
अक्टूबर-दिसंबर 2026 तिमाही में इस योजना पर 8.20 प्रतिशत सालाना ब्याज मिल रहा है। यह छोटी बचत योजनाओं में मिलने वाली प्रमुख ऊंची ब्याज दरों में शामिल है।
इस योजना में एक वित्त वर्ष के दौरान न्यूनतम 250 रुपये और अधिकतम 1.50 लाख रुपये जमा किए जा सकते हैं। सामान्य तौर पर बालिका के 10 वर्ष की आयु पूरी करने से पहले खाता खोला जा सकता है। एक परिवार में सामान्य नियम के तहत दो बेटियों के लिए खाते खोले जा सकते हैं, जबकि जुड़वां या एक साथ जन्मी तीन बेटियों से जुड़े मामलों में विशेष छूट का प्रावधान है।
SSY खाते में 15 साल तक रकम जमा करनी होती है और खाता खोलने की तारीख से 21 साल बाद मैच्योरिटी होती है। निर्धारित शर्तों के तहत उच्च शिक्षा के लिए आंशिक निकासी की सुविधा भी मिलती है। इसलिए बेटी की पढ़ाई और भविष्य के बड़े खर्चों के लिए यह एक लंबी अवधि का बचत विकल्प हो सकता है।
Post Office MIS: हर महीने ब्याज पाने का विकल्प
यदि आप अपनी जमा पूंजी को ऐसी योजना में लगाना चाहते हैं जहां हर महीने ब्याज के रूप में नियमित आमदनी मिले तो पोस्ट ऑफिस मंथली इनकम स्कीम (MIS) पर विचार कर सकते हैं।
अक्टूबर-दिसंबर 2026 तिमाही में MIS पर 7.40 प्रतिशत सालाना ब्याज दिया जा रहा है। इस योजना की अवधि पांच साल है। इसमें एकल खाते के तहत अधिकतम 9 लाख रुपये और संयुक्त खाते में अधिकतम 15 लाख रुपये निवेश किए जा सकते हैं।
इस योजना की खासियत यह है कि ब्याज का भुगतान हर महीने किया जाता है। उदाहरण के तौर पर 9 लाख रुपये जमा करने पर 7.40 प्रतिशत की दर से सालाना ब्याज 66,600 रुपये बनता है। यानी लगभग 5,550 रुपये प्रति माह ब्याज मिल सकता है। वास्तविक भुगतान योजना के नियमों के अनुसार होगा।
यह योजना रिटायरमेंट के बाद नियमित आमदनी चाहने वाले लोगों और ऐसे निवेशकों के लिए उपयोगी हो सकती है जिन्हें हर महीने ब्याज की जरूरत होती है। हालांकि, इसमें मिलने वाला मासिक ब्याज सामान्य रूप से कर योग्य होता है और समय से पहले खाता बंद कराने पर निर्धारित कटौती लागू हो सकती है।
Post Office PPF Yojana: लंबी अवधि में बचत और टैक्स का लाभ
पब्लिक प्रोविडेंट फंड (PPF) लंबी अवधि की बचत के लिए लोकप्रिय सरकारी योजना है। इसमें एक वित्त वर्ष में न्यूनतम 500 रुपये और अधिकतम 1.50 लाख रुपये जमा किए जा सकते हैं। इसकी मूल अवधि 15 साल होती है।
फिलहाल PPF पर 7.10 प्रतिशत सालाना ब्याज मिल रहा है। ब्याज की गणना मासिक आधार पर निर्धारित न्यूनतम शेष राशि के अनुसार होती है और सालाना खाते में जोड़ी जाती है। पात्र निवेशकों को लागू आयकर कानून के तहत टैक्स लाभ भी मिल सकते हैं। मैच्योरिटी के बाद निर्धारित नियमों के अनुसार खाते को आगे बढ़ाने का विकल्प उपलब्ध है।
NSC और KVP: सुरक्षित निवेश के दो विकल्प
नेशनल सेविंग सर्टिफिकेट (NSC) पांच साल की अवधि वाला निवेश विकल्प है। अक्टूबर-दिसंबर 2026 तिमाही में इस पर 7.70 प्रतिशत सालाना ब्याज मिल रहा है। इसमें न्यूनतम 1,000 रुपये से निवेश किया जा सकता है और इसके बाद 100 रुपये के गुणक में रकम जमा की जा सकती है। इसमें अधिकतम निवेश की कोई सीमा नहीं है। पात्र निवेशकों को लागू नियमों के तहत टैक्स लाभ भी मिल सकता है।
किसान विकास पत्र (KVP) उन निवेशकों के लिए एक विकल्प है जो अपनी जमा रकम को निर्धारित अवधि में दोगुना करना चाहते हैं। फिलहाल इस पर 7.50 प्रतिशत सालाना ब्याज मिल रहा है। मौजूदा दर के अनुसार निवेश की रकम 115 महीने यानी 9 साल और 7 महीने में दोगुनी होती है। इसमें न्यूनतम 1,000 रुपये से निवेश किया जा सकता है।
Senior Citizen Savings Scheme: बुजुर्गों के लिए खास बचत योजना
वरिष्ठ नागरिक बचत योजना (SCSS) 60 वर्ष या उससे अधिक आयु के लोगों के लिए बनाई गई है। कुछ निर्धारित शर्तों के तहत 55 से 60 वर्ष के बीच सेवानिवृत्त व्यक्ति भी इसमें निवेश कर सकते हैं।
इस योजना पर 8.20 प्रतिशत सालाना ब्याज दिया जा रहा है। इसकी अवधि पांच साल है और अधिकतम निवेश सीमा 30 लाख रुपये है। इसमें ब्याज का भुगतान तिमाही आधार पर होता है। रिटायरमेंट के बाद नियमित ब्याज आय चाहने वाले लोगों के लिए यह एक महत्वपूर्ण विकल्प है।
Post Office Time Deposit: एक से पांच साल तक निवेश का विकल्प
पोस्ट ऑफिस टाइम डिपॉजिट (TD) को बैंक की फिक्स्ड डिपॉजिट की तरह समझा जा सकता है। इसमें एक, दो, तीन और पांच साल की अवधि के लिए रकम जमा की जा सकती है। अक्टूबर-दिसंबर 2026 तिमाही में इसकी ब्याज दरें क्रमशः 6.90 प्रतिशत, 7.00 प्रतिशत, 7.10 प्रतिशत और 7.50 प्रतिशत हैं।
इसमें न्यूनतम 1,000 रुपये से निवेश किया जा सकता है। पांच साल की टाइम डिपॉजिट में निवेश करने पर लागू आयकर नियमों के तहत टैक्स लाभ भी मिल सकता है।
Post Office Savings Account: रोजमर्रा की बचत के लिए खाता
पोस्ट ऑफिस सेविंग अकाउंट में न्यूनतम 500 रुपये से खाता खोला जा सकता है। इस पर फिलहाल 4 प्रतिशत सालाना ब्याज मिल रहा है। यह उन लोगों के लिए उपयोगी है जो अपनी रकम सुरक्षित रखने के साथ सामान्य बैंकिंग सुविधाओं का लाभ लेना चाहते हैं। पात्र खाताधारक नेट बैंकिंग और ई-पासबुक जैसी सुविधाओं का इस्तेमाल भी कर सकते हैं।
पोस्ट ऑफिस में खाता खोलने के लिए कौन से दस्तावेज जरूरी हैं?
पोस्ट ऑफिस की अधिकतर बचत योजनाओं में खाता खोलने के लिए पहचान और पते का प्रमाण, पैन कार्ड, आधार कार्ड, पासपोर्ट साइज फोटो और आवश्यक आवेदन फॉर्म मांगे जा सकते हैं। नाबालिग के नाम पर खाता खोलने के लिए अभिभावक के दस्तावेज भी जरूरी होते हैं। योजना के अनुसार अतिरिक्त दस्तावेज और पात्रता की शर्तें अलग-अलग हो सकती हैं।
निवेश करने से पहले इन बातों का रखें ध्यान
पोस्ट ऑफिस की योजनाओं में निवेश करने से पहले अपनी जरूरत, निवेश की अवधि और पैसे की उपलब्धता को समझना जरूरी है। RD नियमित मासिक बचत के लिए, MIS मासिक ब्याज आय के लिए, SSY बेटी के भविष्य के लिए और PPF लंबी अवधि की बचत के लिए उपयोगी हो सकता है। वहीं NSC, KVP और टाइम डिपॉजिट अलग-अलग अवधि के निवेश विकल्प उपलब्ध कराते हैं।
ध्यान रखें कि ब्याज दरें समय-समय पर बदल सकती हैं। इसलिए निवेश से पहले इंडिया पोस्ट की आधिकारिक वेबसाइट या अपने नजदीकी डाकघर से नवीनतम दरों, पात्रता, निकासी और टैक्स संबंधी नियमों की पुष्टि जरूर करें। किसी भी योजना में निवेश करने का फैसला केवल ब्याज दर देखकर नहीं, बल्कि अपनी वित्तीय जरूरत और लक्ष्य के अनुसार लेना चाहिए।