UK News


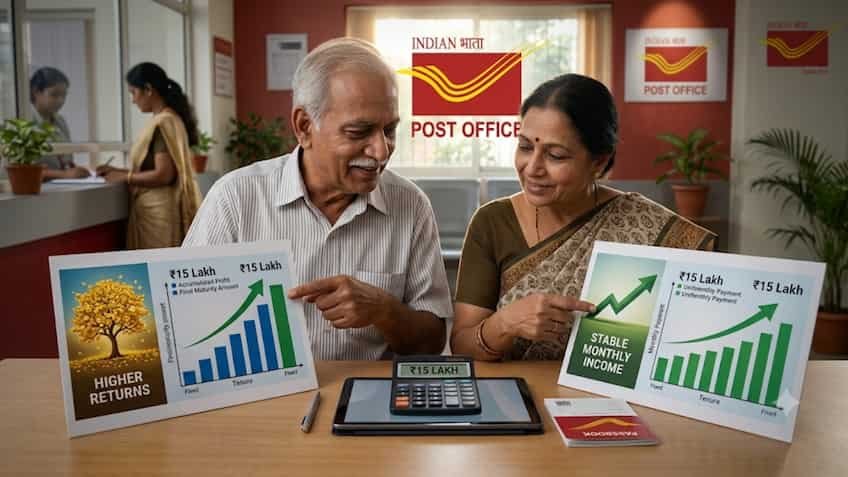
रिटायरमेंट के बाद वरिष्ठ नागरिकों (Senior Citizens) की सबसे बड़ी प्राथमिकता अपनी जमा पूंजी को पूरी तरह सुरक्षित रखते हुए घर बैठे एक निश्चित और नियमित आय (Regular Income) प्राप्त करना होता है। डाकघर (Post Office) की दो सबसे लोकप्रिय सरकारी गारंटी वाली योजनाएं—सीनियर सिटीजन सेविंग्स स्कीम (SCSS) और पोस्ट ऑफिस मंथली इनकम स्कीम (POMIS)—इस जरूरत को पूरा करती हैं। दोनों योजनाओं की परिपक्वता अवधि (Maturity Period) 5 वर्ष है और दोनों में भारत सरकार की 100% सॉवरेन गारंटी मिलती है। लेकिन यदि कोई वरिष्ठ नागरिक आज ₹15,00,000 (15 लाख रुपये) की एकमुश्त रकम निवेश करना चाहता है, तो ब्याज दर, भुगतान अंतराल और निवेश सीमा के नियमों के कारण दोनों योजनाओं में कमाई का गणित काफी अलग बैठता है।
1. पहले समझें सबसे बड़ा नियम: ₹15 लाख के निवेश की सीमा (Investment Limit)
दोनों योजनाओं में ₹15 लाख लगाने से पहले इनकी अधिकतम निवेश सीमा को समझना बेहद जरूरी है:
-
सीनियर सिटीजन सेविंग्स स्कीम (SCSS): इसमें एक व्यक्ति अधिकतम ₹30 लाख तक निवेश कर सकता है। इसलिए कोई भी वरिष्ठ नागरिक अपने व्यक्तिगत (Single) खाते में सीधे पूरे ₹15 लाख एक साथ जमा कर सकता है।
-
पोस्ट ऑफिस मंथली इनकम स्कीम (POMIS): इसमें एकल खाते (Single Account) की अधिकतम निवेश सीमा केवल ₹9 लाख है, जबकि संयुक्त खाते (Joint Account – अधिकतम 3 वयस्क) में अधिकतम ₹15 लाख तक निवेश किया जा सकता है। यानी पूरे ₹15 लाख POMIS में लगाने के लिए आपको अपने जीवनसाथी या परिवार के किसी सदस्य के साथ जॉइंट अकाउंट खोलना अनिवार्य होगा।
2. ₹15 लाख के निवेश पर 5 साल के ब्याज का सटीक तुलनात्मक गणित
वर्तमान सरकारी ब्याज दरों के अनुसार, SCSS पर 8.20% प्रति वर्ष (तिमाही भुगतान) और POMIS पर 7.40% प्रति वर्ष (मासिक भुगतान) की दर से ब्याज दिया जा रहा है। आइए देखें ₹15,00,000 लगाने पर 5 साल में कुल कितना ब्याज बनेगा:
| तुलना का आधार (Parameters) | सीनियर सिटीजन सेविंग्स स्कीम (SCSS) | पोस्ट ऑफिस मंथली इनकम स्कीम (POMIS) |
|---|---|---|
| निवेश की गई एकमुश्त राशि | ₹15,00,000 (सिंगल या जॉइंट खाता) | ₹15,00,000 (केवल जॉइंट खाते में संभव) |
| वर्तमान वार्षिक ब्याज दर | 8.20% प्रति वर्ष | 7.40% प्रति वर्ष |
| ब्याज भुगतान का तरीका | हर 3 महीने में (तिमाही / Quarterly) | हर महीने (मासिक / Monthly) |
| नियमित ब्याज आय (Payout) | ₹30,750 प्रति तिमाही (औसतन ₹10,250/माह) | ₹9,250 प्रति माह (हर महीने खाते में) |
| 1 साल में कुल ब्याज आय | ₹1,23,000 | ₹1,11,000 |
| 5 साल में कुल ब्याज (Total Interest) | ₹6,15,000 | ₹5,55,000 |
| 5 साल बाद कुल वापसी (मूलधन + ब्याज) | ₹21,15,000 | ₹20,55,000 |
(सीधा अंतर: ₹15 लाख के निवेश पर SCSS में हर साल ₹12,000 ज्यादा और पूरे 5 साल में ₹60,000 अधिक ब्याज वरिष्ठ नागरिक की जेब में आता है।)
3. दोनों योजनाओं के प्रमुख नियम, टैक्स और लॉक-इन का अंतर
इनकम टैक्स और टीडीएस (Tax & TDS Rules)
-
धारा 80C का लाभ: SCSS में किए गए निवेश पर पुरानी कर व्यवस्था (Old Tax Regime) के तहत आयकर की धारा 80C में ₹1.5 लाख तक की टैक्स छूट मिलती है, जबकि POMIS में धारा 80C का कोई लाभ नहीं मिलता है।
-
ब्याज पर टैक्स: दोनों ही योजनाओं से मिलने वाला ब्याज पूरी तरह कर योग्य (Taxable) होता है। यदि SCSS में एक वित्त वर्ष में ब्याज ₹50,000 से अधिक होता है (जो ₹15 लाख पर ₹1,23,000 होगा), तो बैंक/डाकघर 10% टीडीएस (TDS) काटता है। यदि आपकी कुल वार्षिक आय कर योग्य सीमा से कम है, तो हर साल अप्रैल में फॉर्म 15H जमा करके टीडीएस कटौती रोकी जा सकती है। POMIS के ब्याज पर पोस्ट ऑफिस द्वारा टीडीएस नहीं काटा जाता, लेकिन रिटर्न भरते समय इसे अपनी आय में दिखाना अनिवार्य है।
समय से पहले खाता बंद करना (Premature Closure Penalty)
-
SCSS के नियम: खाता खोलने के 1 साल बाद कभी भी बंद किया जा सकता है। 1 से 2 साल के बीच बंद करने पर मूलधन का 1.5% और 2 से 5 साल के बीच बंद करने पर मूलधन का 1% जुर्माना कटता है।
-
POMIS के नियम: पहले 1 साल तक कोई निकासी नहीं हो सकती। 1 से 3 साल के बीच खाता बंद करने पर मूलधन का 2% और 3 से 5 साल के बीच बंद करने पर 1% की कटौती होती है।
4. आपके लिए कौन सी योजना है सबसे बेस्ट? (निष्कर्ष और सुझाव)
-
अधिक रिटर्न और टैक्स बचत के लिए (SCSS चुनें): यदि आपकी उम्र 60 वर्ष या उससे अधिक है (या 55-60 वर्ष के बीच VRS लिया है), तो बिना किसी संदेह के SCSS बेहतर विकल्प है। इसमें आपको सिंगल खाते में ही पूरे ₹15 लाख लगाने की आजादी मिलती है और 5 साल में POMIS के मुकाबले सीधे ₹60,000 ज्यादा ब्याज मिलता है।
-
हर महीने खर्च चलाने के लिए (POMIS चुनें): यदि आपको घर के दैनिक खर्चों, दवाइयों और बिलों के लिए हर महीने की एक निश्चित तारीख को ही खाते में पैसा चाहिए और आप जीवनसाथी के साथ जॉइंट खाता खोल सकते हैं, तो POMIS में हर महीने ₹9,250 की निश्चित मासिक आय प्राप्त कर सकते हैं।
-
स्मार्ट कॉम्बिनेशन रणनीति: कई वरिष्ठ नागरिक अपनी ₹15 लाख की पूंजी का बड़ा हिस्सा (जैसे ₹10 लाख या ₹12 लाख) ऊंचे ब्याज वाले SCSS में लगाते हैं और शेष राशि को POMIS में रखते हैं, ताकि तिमाही और मासिक दोनों तरह की नकदी का संतुलन बना रहे।