UK News
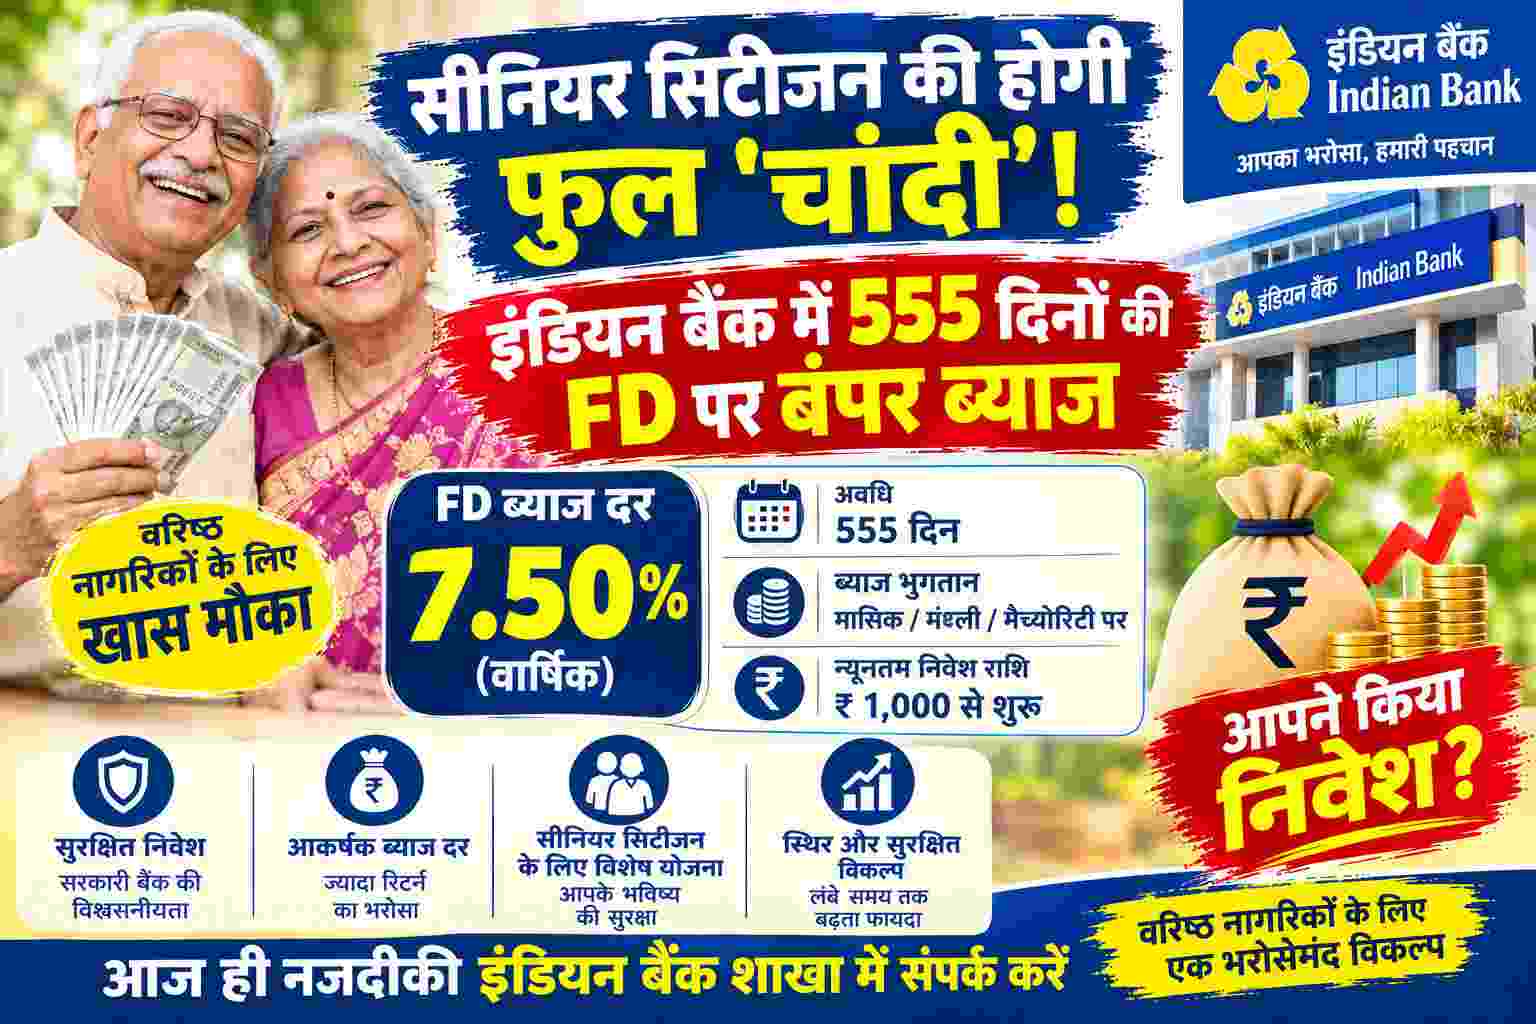
सेवानिवृत्ति के बाद अपनी जमा पूंजी को पूरी तरह सुरक्षित रखते हुए हर महीने या मैच्योरिटी पर गारंटीड रिटर्न पाना प्रत्येक वरिष्ठ नागरिक की पहली प्राथमिकता होती है। शेयर बाजार और म्यूचुअल फंड के उतार-चढ़ाव से दूर रहकर जो लोग एक निश्चित अवधि में अधिकतम ब्याज कमाना चाहते हैं, उनके लिए सार्वजनिक क्षेत्र के प्रमुख बैंक इंडियन बैंक (Indian Bank) की विशेष सावधि जमा (Special Retail Term Deposit) योजना एक बेहतरीन विकल्प बनकर उभरी है।
बैंक ने अपनी 555 दिनों की स्पेशल एफडी (Ind Grow / Ind Green 555 Days) पर ब्याज दरों को बाजार के अन्य प्रतिस्पर्धियों की तुलना में काफी प्रतिस्पर्धी बनाए रखा है। इस योजना का सबसे बड़ा लाभ 60 वर्ष या उससे अधिक उम्र के वरिष्ठ नागरिकों (Senior Citizens) और 80 वर्ष से अधिक आयु के अति-वरिष्ठ नागरिकों (Super Senior Citizens) को मिल रहा है, जिन्हें सामान्य निवेशकों की तुलना में 0.50% से लेकर 0.75% तक का अतिरिक्त ब्याज दिया जा रहा है।
Category-Wise Interest Rates: सामान्य, सीनियर और सुपर सीनियर नागरिकों के लिए दरें
इंडियन बैंक की 555 दिनों की स्पेशल फिक्स्ड डिपॉजिट स्कीम में ₹3 करोड़ से कम की खुदरा जमा (Retail Deposits below ₹3 Crore) पर श्रेणीवार ब्याज दरें इस प्रकार लागू हैं:
| जमाकर्ता की श्रेणी | आयु सीमा | वार्षिक ब्याज दर (% p.a.) |
| सामान्य नागरिक (General Public) | 60 वर्ष से कम | 6.65% |
| सीनियर सिटीजन (Senior Citizens) | 60 वर्ष से 80 वर्ष तक | 7.15% |
| सुपर सीनियर सिटीजन (Super Senior Citizens) | 80 वर्ष और उससे अधिक | 7.40% |
(नोट: बैंक में एफडी का ब्याज तिमाही आधार पर कंपाउंड (Quarterly Compounding) होता है, जिसके चलते 555 दिनों की पूरी अवधि के बाद मिलने वाली प्रभावी वार्षिक यील्ड मूल ब्याज दर से भी अधिक निकलती है।)
Returns Calculation on ₹1 Lakh and ₹5 Lakh: जानिए 555 दिनों में कितनी होगी शुद्ध कमाई
555 दिन यानी लगभग 1 वर्ष, 6 महीने और 8 दिन (1.52 वर्ष) की यह अवधि मध्यम अवधि के लिए पूंजी पार्क करने का सबसे उपयुक्त समय मानी जाती है। यदि आप क्युमुलेटिव (Re-investment) विकल्प चुनते हैं, तो अलग-अलग निवेश राशियों पर मिलने वाला अनुमानित रिटर्न नीचे दिए अनुसार होगा:
1. ₹1,00,000 (एक लाख रुपये) के निवेश पर रिटर्न
-
सामान्य नागरिक (@ 6.65% p.a.):
-
कुल अर्जित ब्याज: लगभग ₹10,550
-
मैच्योरिटी राशि: ₹1,10,550
-
-
सीनियर सिटीजन (@ 7.15% p.a.):
-
कुल अर्जित ब्याज: लगभग ₹11,380
-
मैच्योरिटी राशि: ₹1,11,380
-
-
सुपर सीनियर सिटीजन (@ 7.40% p.a.):
-
कुल अर्जित ब्याज: लगभग ₹11,800
-
मैच्योरिटी राशि: ₹1,11,800
-
2. ₹5,00,000 (पांच लाख रुपये) के निवेश पर रिटर्न
-
सामान्य नागरिक (@ 6.65% p.a.):
-
कुल अर्जित ब्याज: लगभग ₹52,750
-
मैच्योरिटी राशि: ₹5,52,750
-
-
सीनियर सिटीजन (@ 7.15% p.a.):
-
कुल अर्जित ब्याज: लगभग ₹56,900
-
मैच्योरिटी राशि: ₹5,56,900
-
-
सुपर सीनियर सिटीजन (@ 7.40% p.a.):
-
कुल अर्जित ब्याज: लगभग ₹59,000
-
मैच्योरिटी राशि: ₹5,59,000
-
वरिष्ठ नागरिकों को ₹5 लाख की जमा पर सामान्य नागरिकों के मुकाबले लगभग ₹4,150 से ₹6,250 तक का अतिरिक्त सीधा मुनाफा प्राप्त होता है।
Flexible Payout Options: मासिक, तिमाही या मैच्योरिटी पर ब्याज का विकल्प
इंडियन बैंक अपने जमाकर्ताओं को उनकी वित्तीय प्राथमिकताओं के अनुसार ब्याज निकासी के लचीले विकल्प देता है:
-
क्युमुलेटिव प्लान (Cumulative FD): इसमें मिलने वाला ब्याज तिमाही चक्रवृद्धि के साथ मूलधन में जुड़ता रहता है और 555 दिन पूरे होने पर पूरा पैसा एकमुश्त मिलता है। यह वेल्थ ग्रोथ के लिए सबसे उपयुक्त है।
-
नॉन-क्युमुलेटिव प्लान (मासिक या तिमाही पेआउट): यदि किसी पेंशनभोगी या वरिष्ठ नागरिक को घरेलू खर्च, दवाओं या बिजली बिल के लिए नियमित नकदी प्रवाह चाहिए, तो वे मासिक या तिमाही ब्याज निकासी का विकल्प चुन सकते हैं। 7.15% की दर पर ₹5 लाख के निवेश से हर महीने लगभग ₹2,980 की नियमित आय सीधे बचत खाते में हासिल की जा सकती है।
DICGC Sovereign Safety and Liquidity: सुरक्षा की 100% गारंटी और लोन की सुविधा
-
सरकारी बैंक का भरोसा और DICGC इंश्योरेंस: इंडियन बैंक भारत सरकार के स्वामित्व वाला प्रमुख शेड्यूल्ड कमर्शियल बैंक है। आरबीआई की सहायक संस्था DICGC (डिपॉजिट इंश्योरेंस एंड क्रेडिट गारंटी कॉरपोरेशन) के नियमों के तहत बैंक में प्रत्येक ग्राहक का ₹5 लाख तक का मूलधन और ब्याज 100% बीमित और पूर्णतः सुरक्षित होता है।
-
लोन और ओवरड्राफ्ट सुविधा: आपात स्थिति में एफडी तोड़ने की आवश्यकता नहीं पड़ती। ग्राहक अपनी 555 दिनों की एफडी पर जमा राशि के 90% तक का तत्काल लोन या ओवरड्राफ्ट ले सकते हैं।
-
प्री-मैच्योर विड्रॉल (समय से पहले निकासी): जरूरत पड़ने पर बैंक के सामान्य पेनल्टी नियमों (लागू दर से 0.50% से 1% कटौती) के साथ समय से पहले भी राशि निकाली जा सकती है।
Tax Rules and Form 15H/15G: टीडीएस से कैसे बचाएं अपना गाढ़ा पैसा?
बैंक एफडी पर अर्जित ब्याज कर-योग्य (Taxable) होता है और यह जमाकर्ता की वार्षिक आय में जोड़कर उनके इनकम टैक्स स्लैब के अनुसार टैक्स किया जाता है:
-
वरिष्ठ नागरिकों के लिए छूट (Section 80TTB): 60 वर्ष या उससे अधिक आयु के नागरिकों को आयकर अधिनियम की धारा 80TTB के तहत एक वित्तीय वर्ष में बैंक ब्याज आय पर ₹50,000 तक की सीधी टैक्स छूट मिलती है।
-
TDS सीमा: एक वित्तीय वर्ष में ब्याज वरिष्ठ नागरिकों के लिए ₹1,00,000 से अधिक और सामान्य नागरिकों के लिए ₹50,000 से अधिक होने पर ही बैंक 10% टीडीएस काटते हैं।
-
फॉर्म 15H जमा करें: यदि किसी वरिष्ठ नागरिक की कुल वार्षिक कर-योग्य आय मूल छूट सीमा से कम है और कोई टैक्स देनदारी नहीं बनती, तो वे वित्तीय वर्ष की शुरुआत में बैंक में फॉर्म 15H (सामान्य नागरिक फॉर्म 15G) जमा करके टीडीएस कटौती को पूरी तरह शून्य करा सकते हैं।
How to Invest in 555 Days FD: घर बैठे ऑनलाइन और ऑफलाइन निवेश का तरीका
इंडियन बैंक की इस स्पेशल 555 डेज स्कीम में खाता खोलना बेहद आसान है:
-
नेट बैंकिंग / IndOASIS मोबाइल ऐप: यदि आपका इंडियन बैंक में पहले से बचत खाता है, तो आप 'IndOASIS' मोबाइल ऐप में लॉगिन करके 'Open Term Deposit' सेक्शन में जाएं। वहां 'Special 555 Days Scheme' चुनें और 2 मिनट में बिना किसी कागजी औपचारिकता के एफडी बुक कर लें।
-
बैंक शाखा जाकर: नए ग्राहक अपनी नजदीकी इंडियन बैंक शाखा में आधार कार्ड, पैन कार्ड, दो पासपोर्ट साइज फोटो और चेकबुक लेकर सीधे काउंटर पर जाकर 555 दिनों की एफडी खाता खुलवा सकते हैं।
सीमित अवधि वाली यह स्पेशल स्कीम उन वरिष्ठ नागरिकों के लिए एक शानदार अवसर है जो बिना किसी जोखिम के सरकारी बैंक में अपनी बचत पर अधिकतम यील्ड पाना चाहते हैं।