UK News


शेयर बाजार के उतार-चढ़ाव और घटते-बढ़ते रिटर्न के दौर में पारंपरिक व सुरक्षित निवेश के लिए भारतीय डाक विभाग (India Post) की छोटी बचत योजनाएं आम नागरिकों के बीच सबसे भरोसेमंद विकल्प मानी जाती हैं। केंद्र सरकार की संप्रभु गारंटी (Sovereign Guarantee) से सुरक्षित होने के कारण इनमें जमाकर्ताओं की पूंजी पूरी तरह जोखिम-मुक्त रहती है और निश्चित रिटर्न की गारंटी मिलती है। वित्त मंत्रालय द्वारा तिमाही आधार पर निर्धारित ब्याज दरों के तहत सुरक्षित भविष्य, नियमित मासिक आय, रिटायरमेंट फंड और बेटियों की उच्च शिक्षा के लिए पोस्ट ऑफिस में कई लोकप्रिय योजनाएं संचालित की जा रही हैं। यदि आप भी बचत योजनाओं में निवेश की योजना बना रहे हैं, तो रेकरिंग डिपॉजिट (RD), टाइम डिपॉजिट (FD), पब्लिक प्रॉविडेंट फंड (PPF), मंथली इनकम स्कीम (MIS), सीनियर सिटीजन सेविंग्स स्कीम (SCSS) और सुकन्या समृद्धि योजना (SSY) की ब्याज दरों, निवेश सीमा और कर छूट की पूरी जानकारी समझना आवश्यक है।
पोस्ट ऑफिस की प्रमुख बचत योजनाएं और वर्तमान ब्याज दरें (तुलनात्मक चार्ट)
| योजना का नाम (Scheme Name) | वार्षिक ब्याज दर (Interest Rate) | निवेश अवधि (Tenure) | न्यूनतम / अधिकतम निवेश सीमा | टैक्स छूट (Tax Benefit) |
| पोस्ट ऑफिस आरडी (5-Year RD) | 6.70% | 5 वर्ष | न्यूनतम ₹100 प्रतिमाह (अधिकतम सीमा नहीं) | ब्याज कर-योग्य |
| टाइम डिपॉजिट / एफडी (1, 2, 3, 5 वर्ष) | 6.90% से 7.50% | 1 से 5 वर्ष | न्यूनतम ₹1,000 (अधिकतम सीमा नहीं) | 5-वर्षीय FD पर धारा 80C छूट |
| पब्लिक प्रॉविडेंट फंड (PPF) | 7.10% | 15 वर्ष | न्यूनतम ₹500, अधिकतम ₹1.5 लाख वार्षिक | EEE श्रेणी (पूरी तरह टैक्स-फ्री) |
| मंथली इनकम स्कीम (POMIS) | 7.40% | 5 वर्ष | ₹1,000 से ₹9 लाख (एकल), ₹15 लाख (संयुक्त) | मासिक ब्याज कर-योग्य |
| सीनियर सिटीजन सेविंग्स स्कीम (SCSS) | 8.20% | 5 वर्ष (3 वर्ष विस्तार) | न्यूनतम ₹1,000, अधिकतम ₹30 लाख | 80C छूट, त्रैमासिक ब्याज |
| सुकन्या समृद्धि योजना (SSY) | 8.20% | 21 वर्ष (15 वर्ष जमा) | न्यूनतम ₹250, अधिकतम ₹1.5 लाख वार्षिक | EEE श्रेणी (पूरी तरह टैक्स-फ्री) |
1. पोस्ट ऑफिस रेकरिंग डिपॉजिट (Post Office 5-Year RD)
मध्यम वर्गीय और नौकरीपेशा लोगों के लिए नियमित मासिक बचत की आदत डालने के लिए 5 साल की आरडी योजना सबसे उपयुक्त मानी जाती है।
-
ब्याज दर और गणना: इस खाते पर 6.70% प्रति वर्ष की दर से ब्याज दिया जाता है, जिसकी गणना तिमाही आधार पर चक्रवृद्धि (Quarterly Compounding) रूप से की जाती है।
-
जमा राशि: इस खाते को मात्र ₹100 प्रति माह की न्यूनतम किस्त से शुरू किया जा सकता है और अधिकतम जमा की कोई सीमा नहीं है।
-
खाते की अवधि और लोन सुविधा: यह खाता 5 साल (60 महीने) के लिए खुलता है। खाते के लगातार एक वर्ष तक सक्रिय रहने के बाद जमा राशि पर 50% तक का लोन लेने की सुविधा भी उपलब्ध होती है। 3 वर्ष पूरे होने के बाद समयपूर्व बंद (Premature Closure) की अनुमति होती है।
2. पोस्ट ऑफिस टाइम डिपॉजिट / फिक्स्ड डिपॉजिट (Time Deposit – POTD)
बैंकों की सावधि जमा (FD) की तरह पोस्ट ऑफिस टाइम डिपॉजिट में एकमुश्त राशि निश्चित समय के लिए जमा की जाती है। इसमें 1 वर्ष, 2 वर्ष, 3 वर्ष और 5 वर्ष की अवधियां उपलब्ध हैं:
-
ब्याज दरें:
-
1-वर्षीय टाइम डिपॉजिट: 6.90%
-
2-वर्षीय टाइम डिपॉजिट: 7.00%
-
3-वर्षीय टाइम डिपॉजिट: 7.10%
-
5-वर्षीय टाइम डिपॉजिट: 7.50%
-
-
टैक्स लाभ: केवल 5-वर्षीय टाइम डिपॉजिट खाते में जमा की गई राशि पर आयकर कानून की धारा 80C के तहत प्रति वर्ष ₹1.5 लाख तक की टैक्स कटौती का लाभ मिलता है। ब्याज की गणना तिमाही आधार पर की जाती है और इसका भुगतान वार्षिक रूप से होता है।
3. पब्लिक प्रॉविडेंट फंड (Public Provident Fund – PPF)
दीर्घकालिक वित्तीय सुरक्षा, रिटायरमेंट कॉर्पस और टैक्स बचत के मामले में पीपीएफ सबसे लोकप्रिय साधनों में से एक है।
-
ब्याज और कर लाभ: वर्तमान में पीपीएफ पर 7.10% वार्षिक ब्याज मिल रहा है, जिसकी गणना वार्षिक आधार पर चक्रवृद्धि रूप से होती है। सबसे बड़ा आकर्षण यह है कि पीपीएफ को 'EEE' (Exempt-Exempt-Exempt) श्रेणी का दर्जा प्राप्त है। इसका अर्थ है कि निवेश की गई राशि (धारा 80C के तहत), अर्जित ब्याज और मैच्योरिटी पर मिलने वाला पूरा फंड पूरी तरह टैक्स-फ्री होता है।
-
नियम: एक वित्तीय वर्ष में न्यूनतम ₹500 और अधिकतम ₹1.5 लाख तक जमा किए जा सकते हैं। यह खाता 15 वर्षों में परिपक्व (Mature) होता है, जिसे आवश्यकता पड़ने पर 5-5 वर्षों के ब्लॉक में आगे बढ़ाया जा सकता है।
4. पोस्ट ऑफिस मंथली इनकम स्कीम (Post Office MIS)
जो निवेशक एकमुश्त पूंजी जमा करके हर महीने एक निश्चित आय (मासिक पेंशन जैसी आमदनी) प्राप्त करना चाहते हैं, उनके लिए नेशनल सेविंग्स मंथली इनकम अकाउंट (POMIS) सबसे सुरक्षित जरिया है।
-
ब्याज और मासिक रिटर्न: वर्तमान में एमआईएस योजना पर 7.40% प्रति वर्ष का ब्याज दिया जा रहा है। इसका भुगतान सीधे निवेशक के बचत खाते में हर महीने किया जाता है।
-
निवेश सीमा: सिंगल अकाउंट (Single Account) में अधिकतम ₹9 लाख और जॉइंट अकाउंट (Joint Account) में अधिकतम ₹15 लाख तक जमा किए जा सकते हैं।
-
उदाहरण: यदि आप जॉइंट खाते में ₹15 लाख जमा करते हैं, तो 7.4% की दर से आपको हर महीने लगभग ₹9,250 की गारंटीड मासिक आमदनी मिलती रहेगी। इस योजना की मैच्योरिटी अवधि 5 वर्ष होती है।
5. सीनियर सिटीजन सेविंग्स स्कीम (SCSS)
60 वर्ष या उससे अधिक आयु के वरिष्ठ नागरिकों के लिए यह योजना बाजार में सबसे अधिक ब्याज देने वाले सुरक्षित विकल्पों में शीर्ष पर है।
-
ब्याज दर: एससीएसएस पर 8.20% प्रति वर्ष की आकर्षक ब्याज दर उपलब्ध है। ब्याज का भुगतान प्रत्येक तिमाही (हर तीन महीने पर) निवेशक के खाते में जमा किया जाता है।
-
निवेश सीमा और टैक्स छूट: एक वरिष्ठ नागरिक इस खाते में अधिकतम ₹30 लाख तक निवेश कर सकता है। जमा की गई राशि पर आयकर की धारा 80C के तहत ₹1.5 लाख तक की छूट मिलती है।
-
अवधि: खाता 5 वर्षों में मैच्योर होता है और अवधि पूरी होने पर इसे 3 अतिरिक्त वर्षों के लिए आगे बढ़ाया जा सकता है।
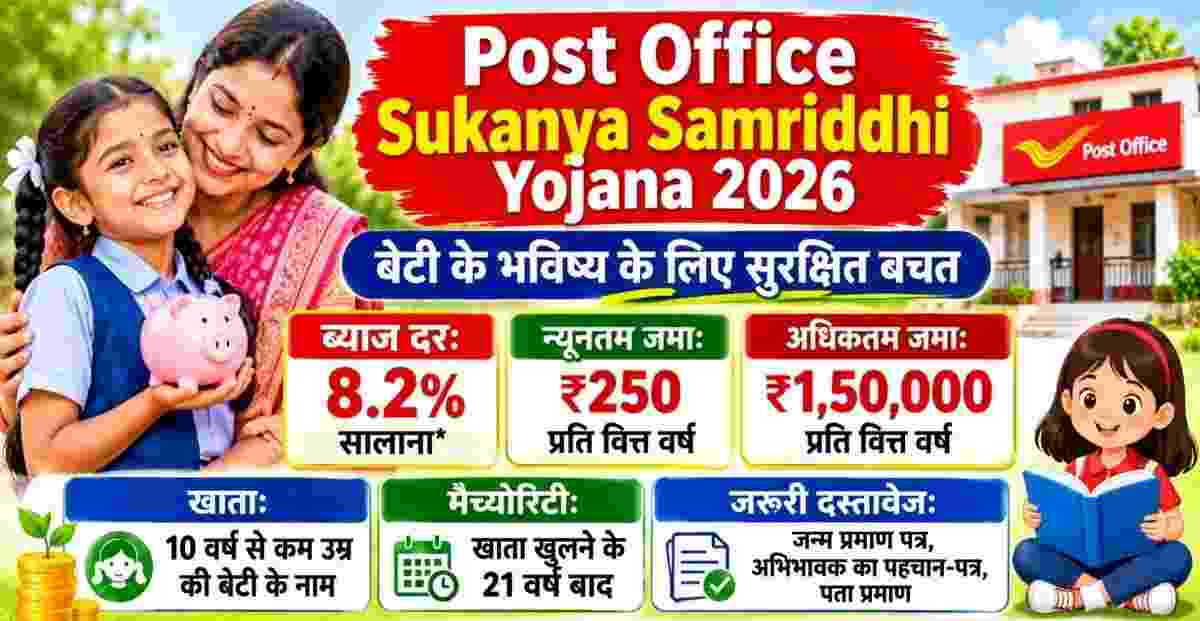
6. सुकन्या समृद्धि योजना (Sukanya Samriddhi Account – SSY)
'बेटी बचाओ, बेटी पढ़ाओ' अभियान के अंतर्गत बालिकाओं के उज्ज्वल भविष्य और विवाह खर्च को सुरक्षित करने के लिए यह एक विशेष सरकारी बचत योजना है।
-
सर्वोच्च ब्याज दर: छोटी बचत योजनाओं में सुकन्या समृद्धि योजना पर सबसे अधिक 8.20% प्रति वर्ष का ब्याज दिया जा रहा है। ब्याज की गणना वार्षिक चक्रवृद्धि आधार पर होती है।
-
पात्रता और नियम: 10 वर्ष से कम आयु की बालिकाओं के नाम पर उनके माता-पिता या कानूनी अभिभावक द्वारा यह खाता खोला जा सकता है। एक परिवार में अधिकतम दो बेटियों के लिए ही यह खाता खोला जा सकता है (जुड़वां बच्चियों के मामले में तीन)।
-
जमा सीमा और परिपक्वता: एक वित्तीय वर्ष में न्यूनतम ₹250 और अधिकतम ₹1.5 लाख जमा किए जा सकते हैं। खाता खोलने की तारीख से 15 वर्षों तक राशि जमा करनी होती है और बालिका की आयु 21 वर्ष होने पर या 18 वर्ष की आयु के बाद विवाह के समय खाता परिपक्व हो जाता है। बालिका के 18 वर्ष का होने पर उच्च शिक्षा के लिए 50% तक आंशिक निकासी की अनुमति दी जाती है। पीपीएफ की तरह यह योजना भी पूर्णतः कर-मुक्त (EEE) है।
खाता खोलने के लिए आवश्यक दस्तावेज (KYC Checklist)
पोस्ट ऑफिस की किसी भी बचत योजना में खाता खोलने के लिए नजदीकी डाकघर शाखा में निम्नलिखित पहचान और पते के दस्तावेज जमा करने होते हैं:
-
पहचान का प्रमाण (Proof of Identity): पैन कार्ड (PAN Card अनिवार्य है) अथवा पासपोर्ट, वोटर आईडी या ड्राइविंग लाइसेंस।
-
पते का प्रमाण (Proof of Address): आधार कार्ड, बिजली बिल, राशन कार्ड या निवास प्रमाण पत्र।
-
हालिया पासपोर्ट साइज फोटो: 2 से 3 रंगीन फोटोग्राफ।
-
सुकन्या समृद्धि योजना के लिए अतिरिक्त: बालिका का मूल जन्म प्रमाण पत्र (Birth Certificate)।
-
वरिष्ठ नागरिक योजना (SCSS) के लिए अतिरिक्त: आयु प्रमाण पत्र और सेवानिवृत्ति (VRS/Superannuation) का दस्तावेज।
डाकघर के बचत खाते इंडिया पोस्ट पेमेंट्स बैंक (IPPB) और मोबाइल बैंकिंग से भी जुड़े होते हैं, जिससे घर बैठे ऑनलाइन फंड ट्रांसफर और किस्तों का भुगतान सुगमता से किया जा सकता है।