UK News
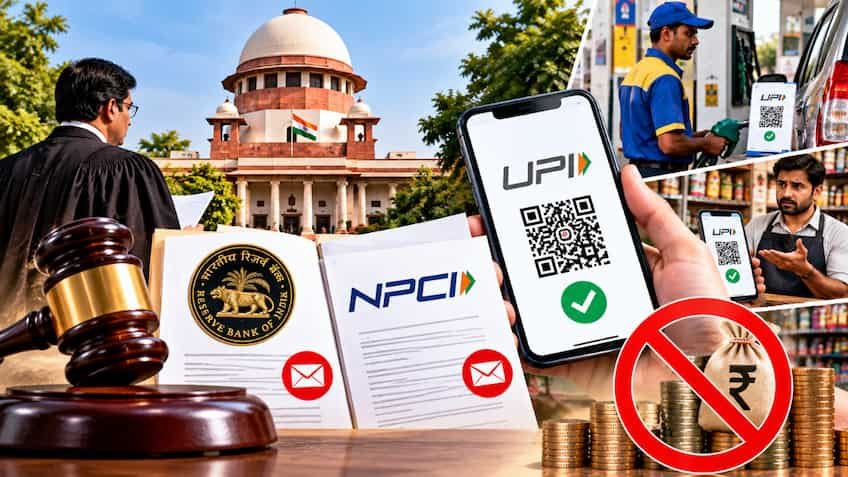
देश भर में 140 करोड़ नागरिकों और करोड़ों व्यापारियों के दैनिक जीवन का अभिन्न अंग बन चुके यूनिफाइड पेमेंट्स इंटरफेस (UPI) पर मर्चेंट चार्ज लगाए जाने के केंद्र सरकार के फैसले को लेकर विवाद अब देश की सर्वोच्च अदालत की दहलीज पर पहुंच गया है। सुप्रीम कोर्ट ने ₹2,000 से अधिक के चुनिंदा व्यापारिक (Person-to-Merchant) यूपीआई लेन-देन पर 0.4 प्रतिशत मर्चेंट डिस्काउंट रेट (MDR) लगाने की नई व्यवस्था को चुनौती देने वाली जनहित याचिका (PIL) पर अहम कदम उठाया है। भारत के मुख्य न्यायाधीश (CJI) सूर्यकांत, जस्टिस जॉयमाल्या बागची और जस्टिस वी. मोहना की तीन सदस्यीय विशेष पीठ ने मामले की प्रारंभिक सुनवाई करते हुए केंद्र सरकार, भारतीय रिजर्व बैंक (RBI) और नेशनल पेमेंट्स कॉरपोरेशन ऑफ इंडिया (NPCI) को औपचारिक नोटिस जारी कर स्थिति स्पष्ट करने के निर्देश दिए हैं।
हालांकि, इस विवाद में याचिकाकर्ता को फिलहाल कोई अंतरिम राहत नहीं मिली है। शीर्ष अदालत ने 15 अक्टूबर 2026 से प्रभावी होने वाले इस नए एमडीआर फ्रेमवर्क पर किसी भी प्रकार की रोक (Interim Stay) लगाने से साफ इनकार कर दिया है। इसका सीधा अर्थ यह है कि जब तक मामले की अगली विस्तृत सुनवाई नहीं हो जाती और अदालत कोई विपरीत आदेश नहीं देती, तब तक सरकार और एनपीसीआई द्वारा तय किया गया नया नियम निर्धारित समय पर लागू माना जाएगा। अदालत ने सभी प्रतिवादियों को अपना विस्तृत हलफनामा दाखिल करने के लिए चार सप्ताह का समय दिया है।
सुप्रीम कोर्ट के तीखे सवाल: इस चार्ज से किसे हो रही है कमाई और इसका कानूनी स्वरूप क्या है?
सुनवाई के दौरान मुख्य न्यायाधीश की अध्यक्षता वाली पीठ ने इस नए वित्तीय शुल्क के कानूनी और नीतिगत आधार को लेकर कड़े सवाल खड़े किए। पीठ ने अतिरिक्त सॉलिसिटर जनरल से पूछा कि आखिर ₹2,000 से ज्यादा के यूपीआई भुगतानों पर लगने वाले इस एमडीआर चार्ज से असल कमाई किसकी होगी? अदालत ने यह भी स्पष्ट करने को कहा कि यह शुल्क कोई टैक्स है, सर्विस फीस है या सेस? कोर्ट ने यह सवाल भी उठाया कि जब एक करदाता से दूसरे करदाता के पास डिजिटल माध्यम से पैसा ट्रांसफर होता है, तो इस लेन-देन पर लगने वाले शुल्क का वैधानिक आधार (Statutory Basis) क्या है और इसमें कौन सी टैक्स देनदारी या संस्थाएं शामिल हैं?
केंद्र सरकार की ओर से पेश हुए अतिरिक्त सॉलिसिटर जनरल एन. वेंकटरमण ने अदालत के सामने स्पष्टीकरण देते हुए दलील दी कि यह सरकार द्वारा वसूला जाने वाला कोई नया टैक्स या राजस्व नहीं है। उन्होंने कहा कि एमडीआर डिजिटल भुगतान तंत्र को सुचारू, तकनीकी रूप से सुरक्षित और वित्तीय रूप से टिकाऊ बनाए रखने के लिए बैंकों, पेमेंट गेटवेज और सर्विस प्रोवाइडर्स के बीच बटने वाला एक ऑपरेशनल सेटलमेंट चार्ज है। सरकार को इस वसूली से एक भी रुपया प्राप्त नहीं होगा। सरकार ने यह भी रेखांकित किया कि देश में होने वाले 96 प्रतिशत से अधिक सामान्य और खुदरा व्यापारिक लेन-देन पूरी तरह से मुफ्त रहेंगे।
क्या है नया UPI MDR फ्रेमवर्क और किन लेन-देन पर लगेगा शुल्क?
केंद्र सरकार और एनपीसीआई द्वारा अधिसूचित नए फ्रेमवर्क के अनुसार, 15 अक्टूबर 2026 से लागू होने वाले नियम के मुख्य बिंदु इस प्रकार हैं:
-
सामान्य पर्सन-टू-मर्चेंट (P2M) भुगतान: बड़े व्यापारिक आउटलेट्स या ई-कॉमर्स वेबसाइटों पर ₹2,000 से अधिक के पात्र लेन-देन पर 0.4 प्रतिशत एमडीआर शुल्क तय किया गया है। ₹75,000 या उससे अधिक के बड़े लेन-देन पर अधिकतम चार्ज की सीमा ₹300 (Cap) तय की गई है।
-
फ्लैट-रेट कैटेगरी (Flat MDR): रेलवे टिकट बुकिंग, पेट्रोल पंप, दूरसंचार (Recharge/Bills), बिजली-पानी के बिल, बीमा प्रीमियम और कृषि इनपुट जैसे संवेदनशील व कम मार्जिन वाले क्षेत्रों में ₹2,000 से अधिक के भुगतान पर प्रतिशत के बजाय मात्र ₹5 का फिक्स्ड फ्लैट एमडीआर लगेगा।
-
कैपिटल मार्केट लेन-देन: म्यूचुअल फंड, सिक्योरिटीज और स्टॉकब्रोकर से जुड़े लेन-देन पर मात्र 0.02 प्रतिशत (अधिकतम ₹300) का रियायती एमडीआर लागू होगा।
-
किसे नहीं देना होगा कोई चार्ज: एक आम उपभोक्ता से दूसरे व्यक्ति को किए जाने वाले सभी पर्सन-टू-पर्सन (P2P) ट्रांसफर पूरी तरह मुफ्त रहेंगे। इसके अलावा, ₹2,000 तक के सभी रोजमर्रा के मर्चेंट पेमेंट और प्रति माह ₹1 लाख तक का टर्नओवर प्राप्त करने वाले छोटे दुकानदारों व ठेले-खोमचे वालों को 'जीरो-एमडीआर' श्रेणी के तहत पूरी तरह छूट दी गई है।
याचिकाकर्ता की मुख्य आपत्तियां: क्यों पहुंचा मामला अदालत की चौखट पर?
सुप्रीम कोर्ट में यह जनहित याचिका अधिवक्ता अंजन दत्ता द्वारा दाखिल की गई है। याचिका में केंद्र सरकार द्वारा सितंबर माह में जारी अधिसूचना और एनपीसीआई के एमडीआर फ्रेमवर्क को सीधे चुनौती दी गई है। याचिकाकर्ता का मुख्य तर्क यह है कि पेमेंट एंड सेटलमेंट सिस्टम्स एक्ट 2007 (Payment and Settlement Systems Act, 2007) की धारा 10A में किए गए बदलावों के जरिए कार्यपालिका (सरकार) को बिना किसी व्यापक सार्वजनिक परामर्श, ठोस डेटा और विधायी बहस के मनमाने ढंग से वित्तीय शुल्क लगाने का असीमित अधिकार मिल गया है, जो संविधान के अनुच्छेद 14 (समानता का अधिकार) और 19(1)(g) का उल्लंघन है।
याचिका में यह भी दलील दी गई है कि एक तरफ रुपे (RuPay) डेबिट कार्ड से भुगतान को बिना किसी मौद्रिक सीमा के पूरी तरह शुल्क-मुक्त रखा गया है, वहीं दूसरी तरफ उसी डिजिटल इकोसिस्टम के तहत यूपीआई पर ₹2,000 की सीमा के बाद चार्ज लगाना भेदभावपूर्ण है। याचिकाकर्ता ने यह गंभीर आशंका भी जताई कि भले ही कागजों पर यह शुल्क मर्चेंट यानी व्यापारी को देना हो, लेकिन कम मार्जिन पर काम करने वाले कारोबारी अंततः इस लागत का भार अप्रत्यक्ष रूप से आम उपभोक्ताओं और ग्राहकों की जेब पर ही ट्रांसफर करेंगे, जिससे देश के डिजिटल इंडिया अभियान और कैशलेस अर्थव्यवस्था को बड़ा झटका लग सकता है।
आम जनता और व्यापारियों पर क्या होगा असर? वित्त मंत्रालय का स्पष्टीकरण
इस विवाद पर राजनीतिक और सामाजिक स्तर पर बढ़ती चर्चाओं के बीच वित्त मंत्री निर्मला सीतारमण ने पूर्व में ही स्थिति स्पष्ट करते हुए कहा था कि इस नए नियम से आम नागरिकों को घबराने की बिल्कुल आवश्यकता नहीं है। उन्होंने स्पष्ट किया था कि किसी भी सामान्य नागरिक द्वारा सब्जी, राशन, दूध, किराना, कैब बुकिंग या दोस्तों-रिश्तेदारों को पैसे भेजने पर एक भी नया पैसा अतिरिक्त नहीं कटेगा। यह शुल्क मर्चेंट डिस्काउंट रेट (MDR) है, जो बैंकों और तकनीकी इन्फ्रास्ट्रक्चर को अपग्रेड करने के लिए बड़े व्यापारियों से लिया जाने वाला आंतरिक सेवा शुल्क है।
फिलहाल सुप्रीम कोर्ट द्वारा अंतरिम रोक न लगाए जाने से डिजिटल पेमेंट कंपनियों, बैंकों और फिनटेक कंपनियों ने थोड़ी राहत महसूस की है, क्योंकि 15 अक्टूबर की तैयारी को कानूनी झटका नहीं लगा है। हालांकि, चार सप्ताह बाद जब केंद्र सरकार, रिजर्व बैंक और एनपीसीआई अदालत में अपना विस्तृत कानूनी पक्ष और हलफनामा दाखिल करेंगे, तब इस बात का अंतिम फैसला होगा कि भारत के सबसे सफल डिजिटल भुगतान तंत्र पर यह नया वित्तीय ढांचा टिका रहेगा या इसमें कोई बड़ा फेरबदल करना पड़ेगा।